搜索

据Wind统计,2026年前三季度工程机械行业整体收入规模3358亿元,同比增长13.4%;净利润274亿元,同比下滑4%,经营活动现金流同步走低。单季度来看,行业第三季度营业收入同比上升11.5%,净利润同比下滑0.5%。
近日,三一重工、徐工机械、中联重科相继披露三季度报告,放在行业“增收不增利”的整体底色下看,三巨头业绩呈现出一种耐人寻味的错位:营收齐刷刷正增长,利润却走出了三条方向不同的曲线。
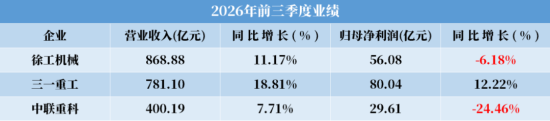
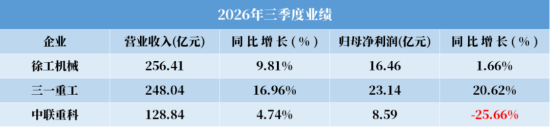
三一重工是三家中唯一实现前三季度营收与利润双增的企业,总营收781.10亿元,同比增长18.81%;归母净利润80.04亿元,同比增长12.22%,但扣非净利润同比下降5.38%;单三季度归母净利润23.14亿元,增速进一步抬升至20.62%,快于上半年节奏。东吴证券研报认为,三一重工业绩小幅超出市场预期,在欧美等成熟市场持续突破,海外市场份额稳步提升。
徐工机械营收规模居首,前三季度营业收入868.88亿元,同比增长11.17%,但归母净利润56.08亿元,同比下降6.18%,扣非净利润53.20亿元,同比下降11.37%;单三季度归母净利润16.46亿元,同比增长1.66%,扣非净利润14.9亿元,同比下降2.9%。其中,出海业务延续快速增长态势,前三季度海外收入454.1亿元,同比增长20.8%。
中联重科表观降幅较大,前三季度营收400.19亿元,同比增长7.71%;归母净利润29.61亿元,同比下降24.46%。但单三季度扣非归母净利润7.57亿元,同比增长5.39%,环比大幅增长229.89%,毛利率回升至27.76%,盈利端的环比修复信号较明确。
三家利润分化有一个共性变量——汇兑,而非主业。
三一前三季度汇兑损失约29.7亿元,而上年同期为汇兑收益约2.8亿元,若剔除这一影响,销售利润率可提升接近4个百分点;徐工前三季度财务费用约21.5亿元,上年同期仅约2.5亿元,剔除汇兑损失后,经营性净利润约71亿元,同比增长约25%,对应利润率约8.2%;中联重科剔除汇兑影响后归母净利润为37.81亿元,同比增长1.87%,同样回到正增长区间。
这并非个别现象,Wind统计的22家工程机械样本上市公司中,仅上半年汇率波动就对整体利润形成了约79亿元的不利冲击。换句话说,2026年前三季度工程机械利润表的“难看”,很大程度上是出海加深之后,记账货币与收入货币错配的一次集中显性化,而非国内主业或海外需求本身出现了逆转。
三家的底色差异在哪里?
第一层差异在海外毛利率,三一前三季度海外收入占比61.3%,中联境外营收占比57.81%,徐工海外占比升至56.5%。其中,三一海外毛利率远高于国内市场,约贡献了七成主营毛利,拉动整体毛利率升至28%,这意味着同样面对汇兑折算,三一的海外利润缓冲垫更厚。
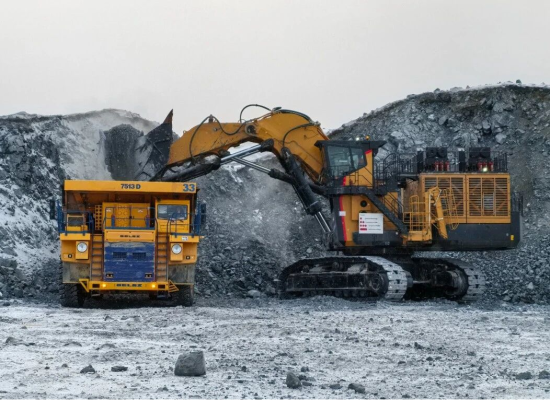
第二层差异在产品结构,三一的矿机与电动设备等高毛利产品占比更高,国内价格战的拖累被有效对冲;徐工的矿山机械作为第二成长曲线正在成型,成套化“挖装运”方案已进入全球前列,利润贡献尚在爬坡期;中联的传统优势板块体量稳固,土方、矿山、高空作业等新兴板块增速较快,但对整体毛利的拉升需要时间。
第三层差异在经营质量,中联前三季度经营性现金流净额35.52亿元,同比增长23.94%;徐工经营性现金流净额43.58亿元,同比下降23.42%;三一经营活动现金流净额124.15亿元,体量最大,同比下降14.66%。利润表在汇兑扰动下的变化只是短期信号,收现能力和现金创造才是判断这轮出海周期中谁真正把收入转化为了可支配资源的关键。
把视野拉回整体行业,2026年出口数据本身并不弱,前三季度工程机械出口额535.14亿美元,同比增长22%,海外需求没有退潮,退潮的是“只要出海就能自动增厚利润”。
《工程机械行业“十五五”发展规划》明确提出,企业要紧抓全球产业链重构机遇,推动外贸发展由规模速度型向质量效益型转变,持续提升出口产品附加值和海外综合服务能力,实现高质量出海。
在出海从“卖产品”走向“扎下根”的阶段,单季度利润表受汇率摆动的幅度可能会更大,而真正拉开差距的,是谁先把本地化产能和本地化结算做成常态,从源头压缩外汇敞口,从而让利润表重新变得可观!(本文来自中国工程机械商贸网,点击链接阅读原文)
声明:凡注明来源"中国工程机械商贸网”的所有文字、图片和音视频资料,版权均属中国工程机械商贸网所有。转载需注明新闻来源及链接,违者本网将依法追究责任。


